Le dollar a repris une progression régulière après que trois responsables de la Réserve fédérale ont indiqué que le cycle de resserrement monétaire n’était probablement pas terminé. L’euro et la livre ont reculé de concert face à la devise américaine, perdant de fait leurs propres repères directionnels.
Le président de la Richmond Fed, Tom Barkin, a averti que les chocs inflationnistes pourraient mettre du temps à se dissiper complètement et n’a pas écarté le risque de voir une inflation élevée devenir persistante. La présidente de la Boston Fed, Susan Collins, s’est montrée encore plus explicite en indiquant qu’elle fait partie des membres du comité qui intègrent une nouvelle hausse de taux d’ici la fin de l’année. Le président de la New York Fed, John Williams, s’est concentré sur des aspects techniques, soulignant que la transition des marchés des Treasuries et du repo vers une compensation centralisée progresse plus vite que prévu et réaffirmant l’engagement de la Fed à gérer les réserves bancaires de manière flexible. Officiellement, aucun des trois ne dispose d’un droit de vote cette année, mais leurs messages conjugués ont nettement renforcé les anticipations de resserrement supplémentaire sur les marchés. Pour l’EUR/USD et le GBP/USD, cela implique une pression persistante en l’absence de signaux compensateurs de la part de la Banque centrale européenne ou de la Bank of England — les deux paires auront du mal à trouver des motifs de rebond à court terme.
Ce matin, la zone euro publiera les PMI préliminaires de septembre — manufacturier, services et composite. Après les chiffres d’août (composite stable à 52,0, manufacturier culminant à 52,7 — son plus haut depuis mai 2022 — et services en léger repli à 51,6), le marché n’anticipe pas une nouvelle envolée, mais n’attend pas non plus une forte détérioration ; le consensus table sur une activité globalement proche des niveaux actuels. Même ainsi, une telle stabilité a peu de chances de soutenir l’euro : le problème n’est pas la qualité des publications, mais le fait que les marchés se concentrent sur la rhétorique de la Fed qui, après une récente série de discours offensifs, pèse davantage que des signaux neutres en provenance d’Europe. Même la confirmation d’une expansion continue ne devrait pas suffire à compenser la pression du dollar ; l’EUR/USD évoluera probablement surtout au rythme de l’agenda américain plutôt qu’en fonction de ses propres statistiques.
Pour la livre sterling, l’attention se portera principalement, dans la première moitié de la journée, sur le bloc des PMI de septembre au Royaume-Uni — manufacturier, services et composite. Rappelons qu’août dressait déjà un tableau préoccupant : le secteur manufacturier est tombé à un plus bas de cinq mois à 51,5, et seul le secteur des services (en hausse à 52,5) a permis de soutenir le composite, masquant la faiblesse de l’industrie. Si les chiffres du jour confirment la tendance au ralentissement — en particulier dans le manufacturier — cela constituera un fardeau supplémentaire pour le GBP/USD, venant s’ajouter à un contexte déjà délicat.
La logique est simple : des PMI faibles sont interprétés comme un signe de ralentissement de l’activité, et un ralentissement de l’activité réduit l’argumentaire en faveur d’un durcissement de la BoE, déjà très limité. La livre se retrouverait alors sans soutien autonome pour se reprendre face au dollar, surtout dans un environnement où les signaux offensifs en provenance des États-Unis se renforcent. Des données plus faibles accentueraient la baisse de la paire, tandis que des PMI étonnamment robustes pourraient au moins offrir une pause temporaire permettant au GBP/USD de se stabiliser — sans garantie toutefois que cette pause se transforme en retournement durable.
Momentum
Pour l’euro, le seuil pivot à la hausse se situe à 1,1423 ; un dépassement de ce niveau pourrait pousser la paire vers 1,1454 puis 1,1478. Ce scénario n’est réaliste que si les PMI ressortent nettement au-dessus des attentes du marché — sans une telle surprise, il sera difficile pour l’euro de conserver ses gains face à une Fed très offensive. Un scénario beaucoup plus probable, à mon sens, serait une cassure sous 1,1412, ouvrant la voie à 1,1392 puis 1,1376, car le poids combiné des signaux d’hier et d’aujourd’hui joue clairement en faveur du dollar.
Pour la livre, le pivot haussier se trouve à 1,3341, ce qui pourrait propulser la paire vers 1,3368 puis 1,3397, mais en l’absence de données solides au Royaume-Uni, la devise dispose de peu d’arguments pour rebondir. Une cassure sous 1,3307 vers 1,3275 puis 1,3243 paraît bien plus logique dans le contexte d’anticipations de hausse des taux de la Fed en nette progression.
Retour à la moyenne
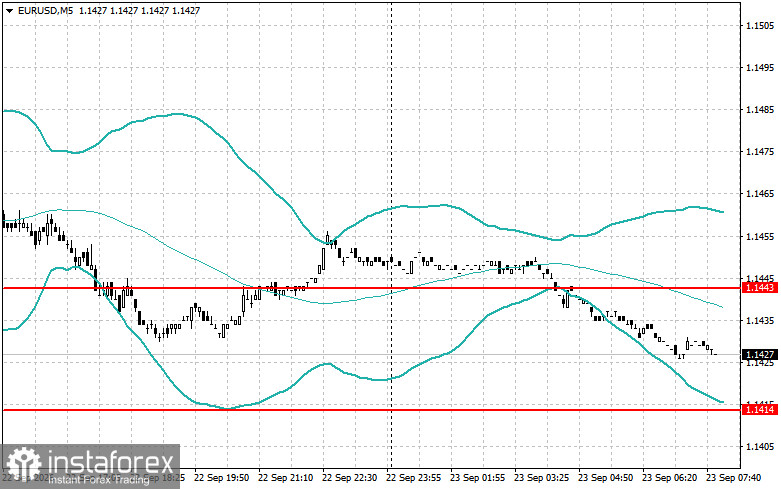
Pour l’euro, je surveille la borne supérieure à 1,1443. La logique est simple : la paire s’inscrit au-dessus, ne trouve pas de nouveaux acheteurs pour prolonger le mouvement, puis retombe – cela donne un signal de vente. Après une série de discours agressifs de la Fed, ce scénario paraît approprié. Le seuil inférieur à 1,1414 fonctionne selon la logique inverse, mais les achats à ce niveau doivent rester prudents : sans catalyseur en zone euro, un rebond durable est peu probable, et les objectifs pour un tel mouvement devraient rester modestes.
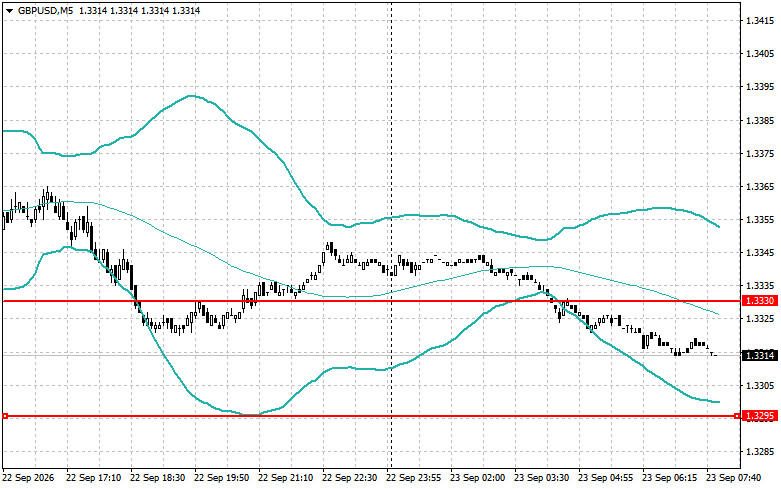
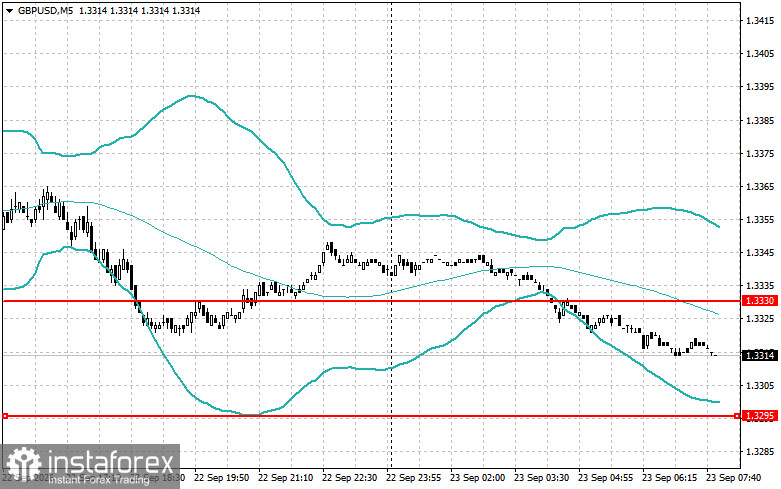
Pour la livre sterling, la borne supérieure se situe à 1,3330. La même logique de retour s’applique et, compte tenu de l’absence totale de catalyseurs domestiques pour la devise aujourd’hui, un faux franchissement haussier suivi d’un retour à l’intérieur du range est un scénario probable. Le seuil inférieur à 1,3295 implique un achat sur rebond après une fausse cassure baissière, mais cette stratégie doit être abordée avec prudence — avec une rhétorique de la Fed aussi ferme, même un rebond technique réussi pourrait être de courte durée.